做金融数据采集的人都明白一个道理:行情不等人。一条价格快照晚到手一秒,策略信号可能就完全变了味。这篇文章就围绕一个核心问题展开——金融数据实时抓取怎么才能稳,低延迟代理IP到底该怎么筛、怎么配。
金融数据抓取,为什么“稳”字当头?
金融数据和普通网页数据不一样,它的时效价值极高。盘口价格每一秒都在变,公告和资讯的传播速度以分钟计,谁先拿到数据,谁就掌握主动权。对量化策略、风险监控、研报分析这些场景来说,数据晚到或者缺漏,直接影响的判断质量。
更麻烦的是,财经数据源的反爬普遍做得比较严格:请求频率稍高就限流,同一IP访问多了直接封禁。一旦采集任务中断,行情数据就会出现缺口,而金融数据的缺口往往补不回来——过去的价格就是过去的价格,错过了就是错过了。
所以金融场景对代理IP的要求,可以浓缩成三个字:低、稳、久。延迟要低,链路要稳,可用时间要久。下面我们逐一拆解。
拖垮稳定性的三个常见问题
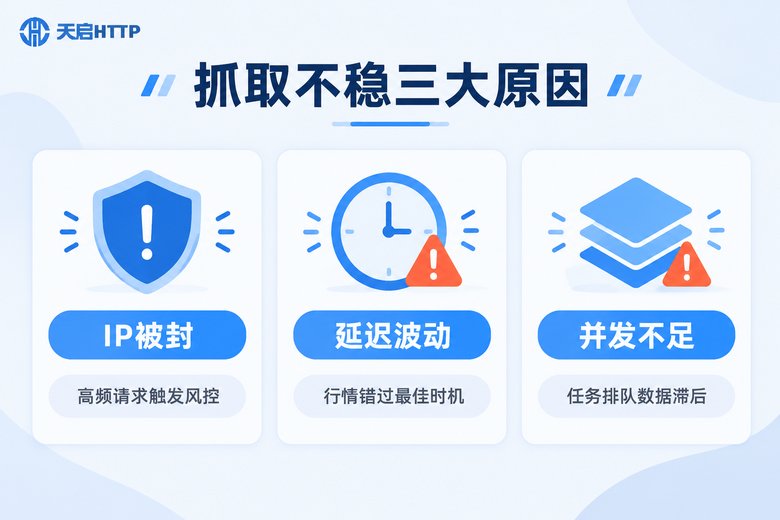
1. IP被封或限频。这是最常见的问题。单个IP高频请求目标站点,很容易触发风控策略,轻则返回验证码、被限流,重则直接拉黑。任务跑到一半IP失效,整批请求报错,数据链就断了。
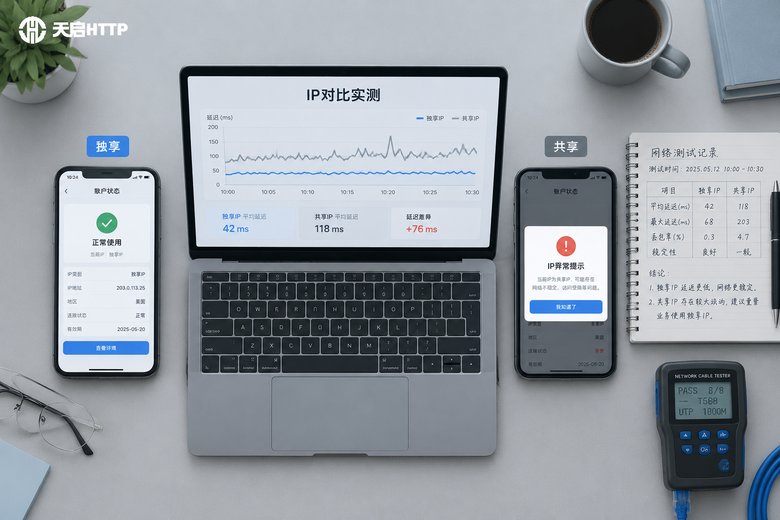
2. 延迟波动大。有些代理平均延迟看着不错,但抖动严重——这一秒50毫秒,下一秒800毫秒。对金融采集来说,延迟的“方差”比“均值”更致命,因为行情抓取讲究的是持续稳定的低延迟,而不是偶尔的快。
3. 并发能力不足。同时抓多个数据源、多个品种时,如果代理并发上不去,请求就会在本地排队,数据整体滞后。表面看任务还在跑,实际产出的数据已经“过时”了。
低延迟代理IP怎么筛?盯住这五个指标
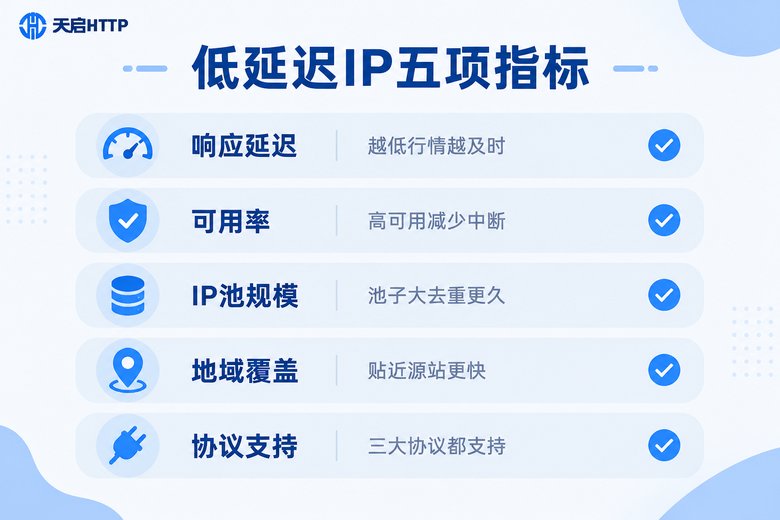
筛选代理IP时,别只看宣传页上“低延迟”三个字,落到实操层面,建议逐项核对下面五个指标:
① 响应延迟:重点看平均延迟和P95延迟(95%请求的延迟上限)。金融场景优先选同城市或同区域的节点,物理距离越近,延迟越低越稳。
② 可用率:可用率高的IP池,请求失败少,重试成本低。可用率差的池子看似便宜,实际一半时间都在处理报错。
③ IP池规模与去重周期:池子够大,同一IP重复使用的间隔就长,被风控盯上的概率自然更低。
④ 地域覆盖:支持按城市选点的服务商,可以把节点落在离数据源机房近的位置,链路更短,延迟更可控。
⑤ 协议支持:确认支持HTTP、HTTPS、SOCKS5,避免采集框架接入时踩坑。
| 对比维度 | 普通廉价代理 | 优质低延迟代理 |
|---|---|---|
| 平均响应 | 数百毫秒,波动大 | 毫秒级,延迟平稳 |
| 可用率 | 失效频繁,重试多 | 可用率高,失败自动切换 |
| IP池 | 池子小,重复率高 | 池子大,去重周期长 |
| 节点选择 | 无法指定地域 | 可按城市就近接入 |
| 技术支持 | 基本没有 | 7×24小时响应 |
代理配置实战:四个关键设置
选好代理只是第一步,配置不到位,再好的IP也发挥不出价值。下面四个设置,建议逐项落实:
1. 连接池复用:频繁新建连接会带来额外的握手开销,用连接池复用连接,能有效压低整体延迟。
2. 超时与快速重试:金融场景宁可直接切换IP,也不要在慢连接上死等。超时建议设在2~3秒,失败立刻换下一个IP重试。
3. 会话保持:需要登录态或Cookie的接口,把任务和IP绑定,避免中途换IP导致会话失效。
4. 失效IP自动剔除:维护一个本地黑名单,连续失败的IP直接剔除,不再参与调度。
下面是一个简化的Python示例,演示“提取IP → 轮换调度 → 失败切换”的基本骨架(提取链接和返回格式以服务商后台实际文档为准):
import requests
from itertools import cycle

API_URL = "你的代理提取链接"   # 在天启HTTP后台生成

def load_proxies():
    """拉取一批代理IP,构建本地IP池"""
    data = requests.get(API_URL, timeout=5).json()
    # 返回结构以后台文档为准,这里以 ip:port 列表为例
    return ["http://" + item for item in data["proxy_list"]]

proxy_pool = cycle(load_proxies())

def fetch(url):
    """带失败切换的请求函数:超时3秒,最多换3个IP"""
    for _ in range(3):
        proxy = next(proxy_pool)
        try:
            resp = requests.get(
                url,
                proxies={"http": proxy, "https": proxy},
                timeout=3,
            )
            if resp.status_code == 200:
                return resp.json()
        except Exception:
            continue   # 当前IP异常,自动切换下一个
    return None       # 多次失败后交由上层降级处理
建立长期稳定的保障机制
除了单次配置,想让采集任务长期稳跑,还需要一套保障机制兜底:
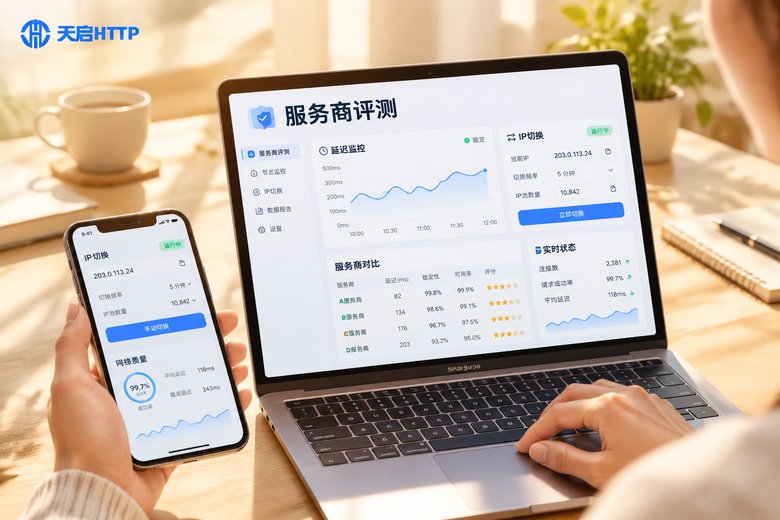
实时监控:对成功率、平均延迟、失败原因做分钟级监控,延迟突增或成功率下滑时第一时间告警,而不是等数据缺了才发现。
合理轮换:根据目标站点的风控强度制定轮换策略——高风控接口按请求量轮换,普通接口按时间间隔轮换,登录态任务保持会话稳定。
错峰采集:行情类数据没法错峰,但公告、财报、研报类数据可以避开交易时段的高峰期,降低被限流的概率。
降级预案:主数据源异常时自动切换备用源,保证数据流不断线。
金融采集场景,为什么推荐天启HTTP
回到金融数据采集这个场景,天启HTTP的几项能力正好对得上前面的需求:
自建机房:不依赖第三方资源,链路质量自己可控,延迟表现更稳定;
全国200+城市节点:可以按城市选点,把节点落在离数据源机房近的位置,缩短物理链路;
毫秒级响应:满足行情类数据对时效的苛刻要求;
高可用IP池:池子规模大、可用率高,配合轮换策略能明显降低被封风险;
全协议支持:HTTP、HTTPS、SOCKS5全部支持,主流采集框架和工具都能直接接入;
7×24小时技术支持:采集任务出问题随时能找到人,金融场景尤其看重这一点。
建议的落地方式是:先拿一小部分采集任务接入测试,实测目标数据源在各城市节点下的真实延迟和成功率,确认达标后再全量切换,稳扎稳打。
常见问题
Q: 金融数据抓取用免费代理行不行?
不建议。免费代理延迟高、可用率低、稳定性没有保障,还可能存在安全风险。金融场景对时效和准确性要求高,一旦数据出错,代价远超代理成本,选择正规服务商的付费代理更稳妥。
Q: 延迟多少才算“低延迟”?
同城市或同区域节点,延迟通常可以做到几十毫秒;跨区域会明显上升。判断时别只看平均值,更要看P95延迟和波动幅度——金融采集要的是“持续稳定的快”,不是“偶尔的快”。
Q: 采集时需要频繁更换IP吗?
看目标站点的风控强度。高频接口建议按请求量或时间间隔轮换IP;带登录态的接口则要保持同一IP的会话稳定,中途换IP反而容易掉登录。
Q: 天启HTTP支持哪些协议?
支持HTTP、HTTPS、SOCKS5三种主流协议,常见的采集框架和工具都可以直接接入,不需要额外改造。
Q: 任务跑着跑着被限制了怎么办?
先降低单IP的请求频率、拉大请求间隔;再扩大IP池规模做轮换;同时检查请求头和访问行为是否过于机械化。如果排查后仍无改善,可以联系天启HTTP的技术支持协助定位问题。